


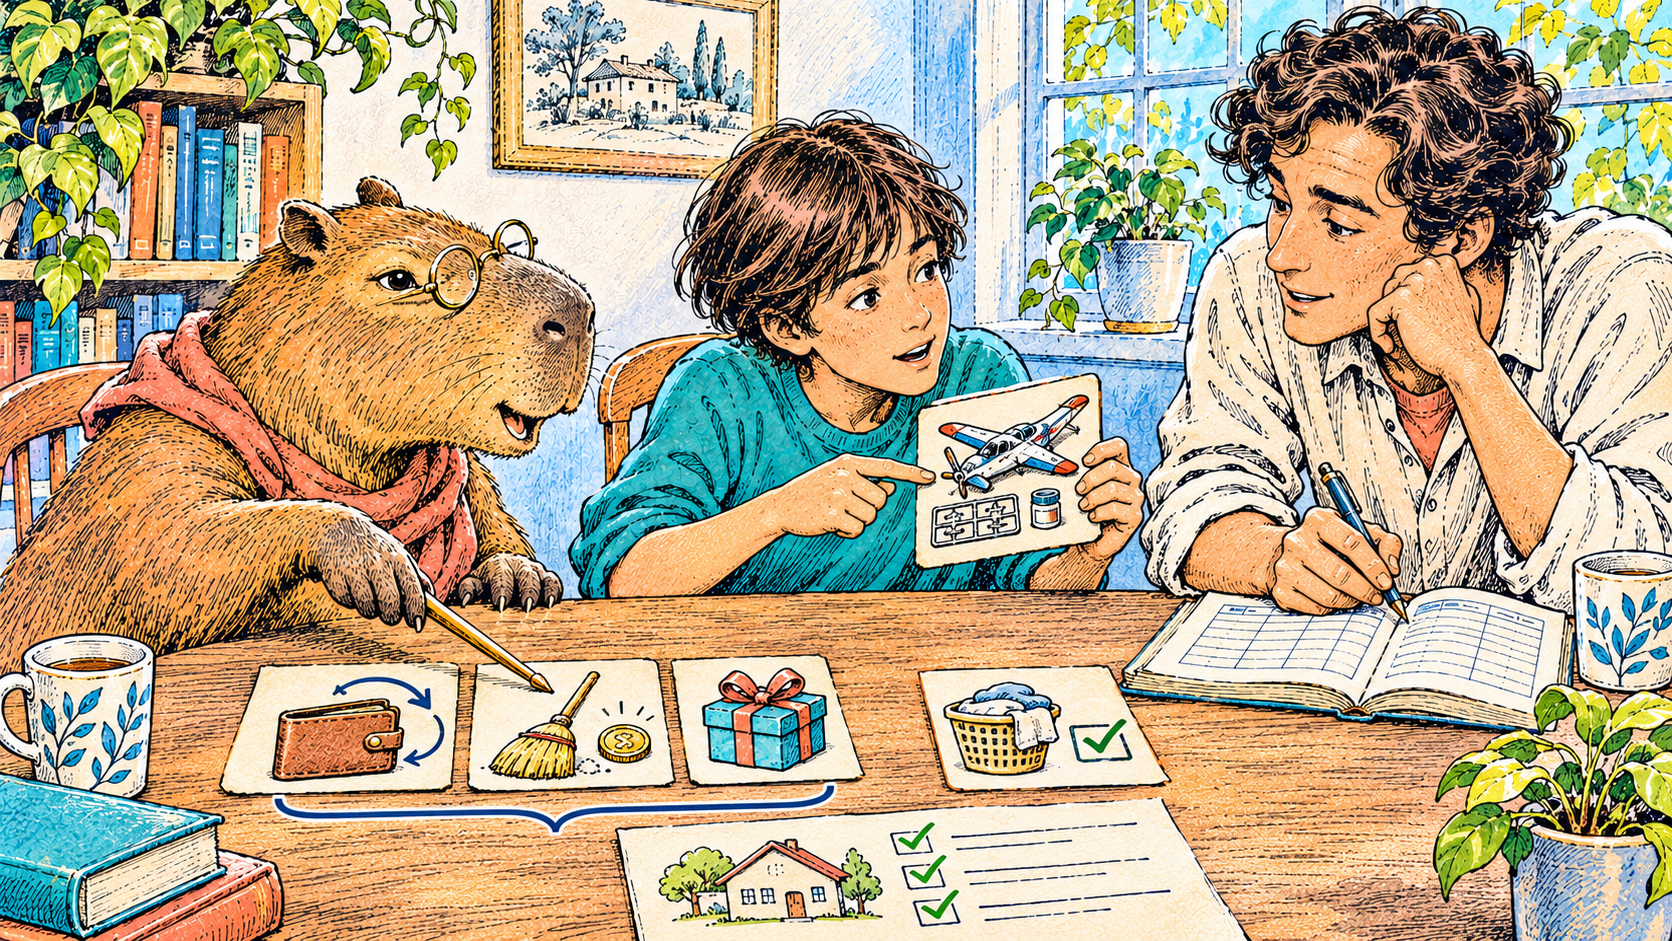
Paga semanal: qué pagamos y qué sigue siendo aportación familiar
Imaginemos una conversación en la mesa de la cocina. El niño pide dinero para una compra pequeña. El adulto responde que el dinero hay que ganárselo. El niño recuerda que ayer sacó la basura. El adulto se sorprende: nadie había prometido pagar por la basura.
En la habitación aparece un contrato que nadie había visto antes. Cada uno tiene su propia versión.
Estas discusiones son difíciles de resolver con una única cantidad correcta de paga. Primero conviene nombrar los conceptos: qué aseguran los adultos, qué recibe el niño con regularidad, qué trabajo extra se paga, dónde hay un regalo y dónde una obligación de devolver. Después ya se pueden hablar las cantidades, las que la familia puede permitirse.
Cada dinero tiene su propia historia
La palabra «dar» junta relaciones que conviene distinguir. Este es un mapa de trabajo para la conversación, no un programa obligatorio.
| Concepto | Qué acordamos |
|---|---|
| Necesidades básicas | Lo que aseguran los adultos: comida, seguridad, la ayuda necesaria y otras necesidades del niño |
| Paga | Si hay una cantidad regular para decisiones que el niño puede tomar por sí mismo, cuándo llega y para qué es |
| Trabajo extra | Qué tarea se ha acordado aparte, cuál es su alcance, el pago, la ayuda y el criterio para darla por terminada |
| Recompensa | Qué esfuerzo o resultado ha decidido celebrar la familia y qué se ha prometido exactamente |
| Regalo | Lo que se ha dado sin obligación de ganárselo; qué límites de uso se han dicho de antemano |
| Obligación | Quién debe qué a quién, por qué motivo y cómo se anotará el cumplimiento |
El cuidado del adulto y el derecho a pedir ayuda no deberían entrar en una lista de precios. La comida necesaria no se convierte en pago por una buena semana, y la ayuda con una tarea difícil no es un servicio que el niño deba comprar.
La paga tampoco tiene por qué existir en todas las familias ni ser igual que la de los conocidos. Si el presupuesto es limitado, se puede decir con honestidad qué rango es posible. Se puede hablar de elegir sin mucho dinero; pero no se puede prometer al niño libertad para gastar lo que en realidad no tiene.
Aportación común y trabajo extra
Una familia considera que ordenar la propia habitación es parte de la vida compartida en casa. Otra paga aparte por ciertas tareas. Importa menos adivinar una lista universal que explicar la propia: qué forma parte de la aportación habitual, qué es extra y cómo encaja con la edad y la carga asumible.
La conversación imaginada podría seguir así:
— Pensaba que sacar la basura era un trabajo pagado.
— Eso no lo acordamos. Para nosotros es parte de las tareas comunes. Pero veo que entendimos la norma de forma distinta. Vamos a apuntar qué tareas se pagan aparte.
El adulto no tiene por qué aceptar pagar en ese momento. Pero tampoco tiene sentido convertir la confusión en prueba de codicia infantil. La próxima vez, el acuerdo debe estar a la vista antes de hacer el trabajo.
Si una tarea exige más esfuerzo del previsto, hablen del alcance y de la ayuda. «Tú aceptaste» no responde a si era asumible. Al mismo tiempo, apoyar no significa que toda tarea empezada cuente automáticamente como terminada: el criterio se puede precisar para que ambas partes entiendan el resultado.
Qué llamamos habilidad financiera
Un niño puede contar bien y aun así necesitar ayuda para planificar una compra o llevar las cuentas. El modelo de la CFPB, Building Blocks to Help Youth Achieve Financial Capability, reúne tres componentes: funciones ejecutivas, hábitos y normas financieras, y conocimientos y toma de decisiones. Es un marco de desarrollo, no un experimento que demuestre la utilidad de una moneda familiar concreta.
Para practicar en casa se puede tomar de él una pregunta: ¿qué acción estamos haciendo accesible ahora? ¿Comparar dos opciones, anotar un ingreso, comprobar el saldo o planear el siguiente paso? Intente elegir una. Tener una tabla todavía no demuestra saber usarla, y una respuesta correcta sobre el cambio no describe todas las decisiones financieras.
El registro y el acuerdo concretos que siguen son formas de organización propuestas. No son una prueba validada de madurez financiera ni fijan normas obligatorias por edad.
Pagar por estudiar: preguntas antes de prometer
En mi familia hay acuerdos y pagos relacionados con el estudio, también a través de CAPY. Es una opción particular que no tiene por qué servir a otra familia. Un pago, un aprobado y la comprensión de un tema necesitan criterios distintos.
Antes de introducir una recompensa conviene hablarlo: ¿se paga el esfuerzo, la cantidad de trabajo terminada, la corrección de un error o el resultado de una prueba? ¿Qué pasa si el niño trabajó pero no lo consiguió? ¿Y si lo consiguió rápido? ¿Cómo se tiene en cuenta la ayuda? ¿Quién resuelve un desacuerdo y cuándo?
No hay una respuesta única que se pueda asignar honestamente a todos. Anote su decisión de antemano. Si todavía no está tomada, no la presente como una norma ya existente ni resuelva el caso a posteriori en un momento de cansancio.
Se puede reconocer que una tarea escolar concreta parece un trámite. Eso no obliga a declarar inútil todo el estudio ni a prometer que el dinero lo hará interesante. Primero nombre la tarea real: superar una etapa obligatoria, practicar una acción concreta o entender un error.
La recompensa no lo resuelve todo
En dos experimentos de Joussemet y colaboradores (2004) se compararon las recompensas y el apoyo a la autonomía en una tarea de vigilancia poco interesante. El resumen informa de algunos efectos positivos del apoyo a la autonomía y de la ausencia de efecto de las recompensas en esos estudios. Es una tarea muy concreta, no una prueba de la economía familiar.
En un metaanálisis de Deci, Koestner y Ryan (1999) , las recompensas materiales esperadas se asociaron, en varias condiciones, con una disminución de los indicadores de motivación intrínseca. De ahí no se puede sacar el eslogan de que todo pago hace daño inevitablemente: las condiciones de las recompensas y los resultados medidos variaban. Aquí no sacamos una conclusión general sobre cualquier familia.
En un acuerdo en casa conviene observar por separado qué funciona: si la tarea está hecha, si el criterio está claro, si se mantiene la posibilidad de objetar y pedir ayuda. La cantidad por sí sola no explica el sentido de la tarea. El adulto sigue teniendo la obligación de explicar los límites, aunque al niño no le gusten.
Un pequeño acuerdo que se puede comprobar
Supongamos que una familia prueba durante dos semanas un esquema inventado como este. Todas las cantidades son solo de ejemplo.
Paga regular: 4 euros los sábados para pequeñas compras acordadas. Un trabajo aparte, puntual: clasificar una caja de fotos familiares en grupos acordados por 2 euros. Antes de empezar, el adulto muestra el alcance, habla de qué ayuda se permite y revisa el resultado junto con el niño. Las tareas domésticas comunes se enumeran aparte, sin pagos inesperados ni multas.
El adulto también tiene obligaciones: pagar lo prometido a tiempo, anotar la operación, reconocer un error de cuentas. Al final de la segunda semana, ambas partes ven qué estaba claro, dónde surgió un desacuerdo y qué cambiar en adelante. Las condiciones del trabajo ya hecho se mantienen.
No hace falta copiar este esquema entero. Se puede empezar con una cantidad regular o con una tarea extra. Si el adulto no puede llevar un sistema complicado, es mejor acordar menos normas que se puedan cumplir de verdad.
Saldo, deuda e intercambio: tres registros distintos
Tomemos un cálculo inventado aparte. El niño tenía 4 euros, luego recibió 2 euros por un trabajo acordado y gastó 3 euros. Le quedan 3 euros propios: 4 + 2 − 3 = 3.
Ahora el adulto le presta aparte 1 euro con el acuerdo de que lo devolverá. El dinero disponible es ahora de 4 euros, pero hay un registro de una obligación de 1 euro. Si ese euro se devuelve del dinero disponible, quedan 3 euros y la obligación queda cerrada. Si el adulto decide perdonarla, lo que se anota es precisamente el perdón: no hubo devolución. No debe convertirse sin darse cuenta en una carga futura.
Es un ejemplo de cómo distinguir registros, no una propuesta de dar préstamos a los niños. Si se usan acuerdos así, su cuantía y sus consecuencias deben seguir siendo claras y asumibles.
Los CAPY se pueden usar como unidades de cuenta internas de la familia. Entonces hay que decir de antemano cómo se obtienen, por qué se cambian, en qué condiciones y quién cumple la promesa. No conviene presentar los CAPY como una inversión ni como dinero universal. En mi proceso ya hay herramientas para registrar las operaciones familiares. El Panel familiar Capybara está en desarrollo, pensado para los clientes de la asesoría, con configuración individual y formación.
Misiones especiales: hacer visible el acuerdo
Aquí se proponen pruebas en casa según las necesidades. La guía clínica NICE NG87 respalda el principio de ajustar el entorno de forma individual; no demuestra la eficacia de estas tareas de presupuesto. Los nombres de juego se pueden quitar.
Un objetivo lejano deja de tener sentido enseguida. Pruebe una etapa más cercana y una marca de progreso visible. Misión: elegir un objetivo pequeño y mostrar el siguiente paso posible. Éxito: el niño sabe qué puede hacer después. Si la espera provoca una angustia creciente, acorte el horizonte o revise el objetivo, sin aumentar las promesas sin fin.
Un saldo abstracto no se relaciona con una compra. Coloque tarjetas «tengo», «gastaré», «quedará» o use unidades físicas. Misión: comparar dos opciones con ayuda del adulto. Criterio: mostrar qué queda después de cada una, sin exigir rapidez de cálculo. Si hay muchos números, reduzca el rango y permita la calculadora.
Un cambio de norma se vive como una promesa rota. Conserve por escrito la formulación anterior y explique la nueva con antelación. Misión: encontrar un cambio y hacer una pregunta sobre él. Éxito: la diferencia se ha vuelto comprensible, aunque el niño no esté de acuerdo. Si hay mucha tensión, aplace la conversación; un acuerdo ya empezado no se reescribe a posteriori.
Una tarea pagada es difícil de organizar. Divídala en etapas visibles y acuerden la ayuda. Misión: terminar una etapa asumible. Criterio: un resultado según una condición entendida de antemano. Si la etapa es demasiado grande, revise el alcance. Necesitar apoyo no se convierte por sí mismo en una sanción.
Ante dificultades persistentes y una angustia marcada, conviene hablar del apoyo individual por separado. Un sistema de pagos no debe hacer de diagnóstico ni de tratamiento.
Una hoja para hoy
Anote tres conceptos de dinero que ya existen en su familia. Para cada uno, añada: quién promete, qué exactamente, cuándo y cómo se puede reclamar un error. Las cantidades se pueden hablar más tarde. Empiece por el punto en el que las partes ya entienden la norma de forma distinta.
Si quiere reunir acuerdos y cuentas en un sistema asumible, en la página de Capybara puede describir una situación familiar. Buscaremos una forma que la familia pueda usar. Un buen primer resultado se ve sin ninguna aplicación: la próxima vez, ambas partes abren el mismo acuerdo.
Capybara
Ordenemos los acuerdos de su familia
Describa una situación con el dinero o las tareas. Elegiremos un acuerdo claro y unas cuentas asumibles para su familia; empezamos por escrito.
Contar nuestra situaciónFuentes
- CFPB (2016). Building Blocks to Help Youth Achieve Financial Capability: A new model and recommendations. También se comprobó la exposición oficial de los tres componentes. Modelo de recomendaciones.
- Joussemet, M.; Koestner, R.; Lekes, N.; Houlfort, N. (2004). Introducing uninteresting tasks to children: a comparison of the effects of rewards and autonomy support. Journal of Personality, 72(1), 139–166. Se ha usado el resumen.
- Deci, E. L.; Koestner, R.; Ryan, R. M. (1999). A meta-analytic review of experiments examining the effects of extrinsic rewards on intrinsic motivation. Psychological Bulletin, 125(6), 627–668. Se ha usado el resumen; no se saca una conclusión universal sobre los pagos.
- NICE. NG87, environmental modifications. Principio de ajuste individual, no una validación del presupuesto familiar.
Lea también

 Spanish
 Russian
 English
 Estonian
 French